[ESG SPOTLIGHT] vol.12
|
ESG SPOTLIGHT |
|
2025.09 | Vol.12 |
안녕하세요, 대신경제연구소입니다.
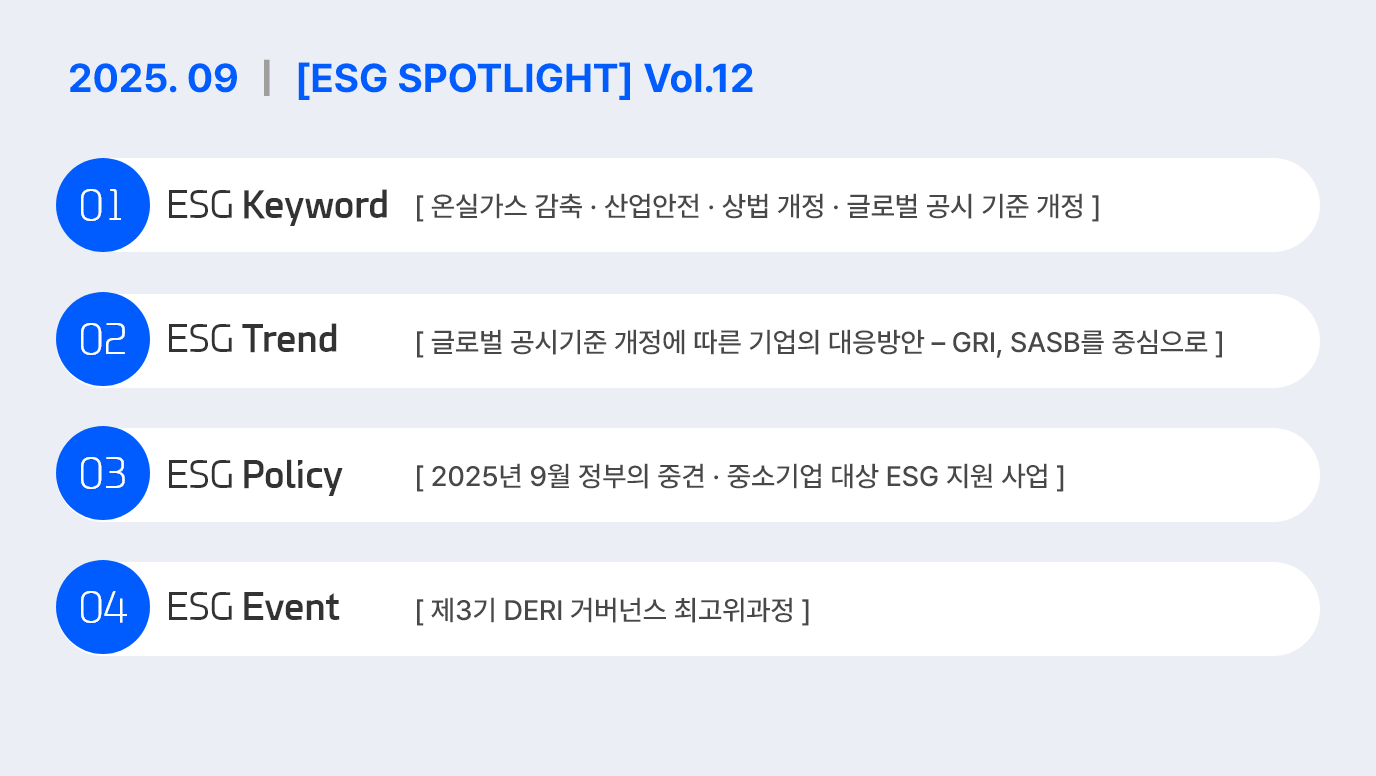
2025년 9월, 온실가스 감축·산업안전·상법 및 공시기준 개정 등 ESG 이슈가 기업 경영 전반에 영향을 미치고 있습니다.
특히, GRI·SASB 등 글로벌 공시기준 개정에 따라 이에 부합하는 대응 전략이 필요합니다.
저희 연구소는 이러한 변화 속에서 실질적이고 선제적인 해법을 제시하며, 독자 여러분의 지속가능한 성장 파트너로 함께하겠습니다.
대신경제연구소 2025년 9월의 ESG SPOTLIGHT 소식 전합니다.
ESG Keyword
Environmental issue: 온실가스 감축
산업부, 새 정부 '탄소중립산업 경쟁력 강화' 마스터플랜 수립 착수 (대한민국 정책브리핑, ‘25.07.29.)
산업통상자원부는 2025년 7월 29일 한국무역협회에서 ‘탄소중립 산업 경쟁력 강화 전략 수립’을 위한 킥오프 회의를 개최했다. 이 자리에는 분야별 전문가 30여 명이 모여 태양광, 해상풍력, 소형모듈원자로(SMR) 등 10대 핵심 기술 분야1를 중심으로 글로벌 동향을 분석하고 우리 기술의 경쟁력을 진단했다. 정부는 전력화 확대와 청정 연료 도입이라는 두 축을 바탕으로, 청정전력, 청정연료, 청정인프라(에너지 저장장치, 전력망, 에너지 AI 등)로 구분된 산업육성 로드맵을 마련할 계획이다.
| 1 탄소중립 10대 핵심기술·산업: ▲(청정전력)태양광, 해상풍력, SMR ▲(청정연료)청정수소, 지속가능연료 ▲(청정인프라)에너지저장장치, 차세대 전력망, 에너지AI, 히트펌프, CCUS(이산화탄소 포집·활용·저장) |
李대통령 “온실가스 감축목표 달성해야…전기요금 인상 불가피" (ESG경제, ‘25.08.17)
이재명 대통령은 수석보좌관회의에서 2035년 국가 온실가스 감축 목표 달성을 위해 재생에너지 생산을 대폭 늘리고, 이를 성장의 기회로 삼을 것을 주문했다. 또한 감축 과정에서 전기요금 인상이 불가피할 수 있음을 언급하며 국민에게 솔직하게 알리고 이해를 구해야 한다고 강조했다. 대통령실은 배출권 거래제의 총량 배분을 강화해 기업이 탄소 배출을 줄이도록 유도하고, 감축 목표를 차질 없이 유엔에 제출할 계획이라고 설명했다. 전문가들은 재생에너지 확대에 따른 비용 부담을 공개적으로 인정한 점을 긍정적으로 평가하며, 목표 달성을 위해서는 국가 차원의 강력한 정책 추진이 필요하다고 지적했다.
'히트펌프' 온실가스 배출량 감축 수단으로 인정…'2035 NDC'에 포함 (전자신문, ’25.08.18)
정부는 ‘히트펌프2’를 온실가스 감축 수단으로 공식 인정하고, 이를 2035년 국가온실가스감축목표(NDC)에 포함하기로 했다. 특히 도시가스 미보급 지역을 중심으로 재생에너지 기반 히트펌프를 우선 보급하며, 새로 건설되는 주택에 설치 시 지원하는 한편 전용 전기요금제를 도입할 예정이다. 또한 신차 중 전기차 비중이 30%에 도달할 때까지는 보조금 등 지원 정책을 유지하는 계획을 재확인했다. 이러한 정책은 전기·수소차가 시장 경쟁력을 갖출 때까지 꾸준히 육성하겠다는 정부의 의지를 보여준다.
| 2 히트펌프: 외부 열원(공기열, 폐열 등)의 열에너지를 이용해 열매체를 낮은 온도에서 높은 온도로 높이는 기술(에너지경제연구원, 2024). 효율이 높지만 난방용보다는 온수 공급에 주로 사용 중. 에너지 절감 및 탄소감축이 가능한 설비로 주목받고 있는 가운데 산업용 보일러를 대체할 고온용 히트펌프 개발이 관건 |
Social issue: 산업안전
고용노동부, 건설 중대재해 근절을 위한 20대 건설사 CEO 간담회 개최 (고용노동부, ’25.08.14)
8월 14일, 고용노동부, 더불어민주당 산업재해예방 TF는 서울 중구 직업능력심사평가원에서 건설업3 중대재해 근절을 위한 20대 건설사 CEO 간담회를 개최했다. 건설업 중대재해 및 임금체불 감축 당부, 지방중심 건설투자 보강방안 설명, 주요 건설사 안전관리 우수사례 발표, 중대재해 및 임금체불 감축 방안 토론이 이루어졌으며, 김영훈 고용노동부 장관은 “중대재해가 반복되는 기업에 대한 강력한 제재 방안을 마련 중"이라고 밝혔다.
| 3 건설업의 최근 3년(2022~2024)간 산업재해 사망자 수는 감소 추세(341→303→276명)이나 타 업종 대비 여전히 가장 많은 사망자 수를 기록 중. 2025년 상반기에도 건설업 사망자 수는 제조업 사망자 수의 2배를 초과하는 것으로 나타남(고용노동부 산업재해 통계 참고) |
산업재해 ‘고강도 제재’ 예고… 中企 “예방 중심 지원책이 우선” (중소기업뉴스, ’25.08.18)
이재명 대통령이 산업재해를 “사회적 타살”로 규정하며 강력한 제재를 주문한 가운데, 정부는 중대재해를 반복하거나 다수 사망사고를 낸 기업에 대해 등록말소·영업정지·입찰 제한 등 제재를 강화하는 방안을 추진하고 있다. 고용노동부는 과태료·과징금 부과 근거를 마련하고 고위험 사업장에 대한 불시 점검과 지방자치단체 감독 권한 확대 등을 포함한 종합 대책을 9월에 발표할 예정이다. 그러나 중소기업계는 강경 조치가 영세사업장에 과도한 부담이 될 수 있다며, 예방 중심의 지원책과 병행해야 한다고 우려를 제기했다. 전문가들 역시 제재 강화만으로는 한계가 있다며, 자율 개선 역량 강화와 인센티브 제공 등 ‘투트랙 접근’이 필요하다고 강조했다.
청도 열차사고로 2명 사망…코레일 최근 5년간 산재로 10명 숨져 (동아일보, ’25.08.19)
경북 청도군 화양읍 경부선 철로에서 무궁화호 열차가 선로 점검 중이던 작업자 7명을 들이받아 2명이 사망하고 4명이 중상을 입었으며 1명은 경상을 입었다. 사고 당시 작업자들은 선로 안전 상태를 확인하는 작업을 하고 있었으며, 사고 원인은 경찰과 코레일이 조사 중이다. 이번 사고는 이재명 대통령이 산업재해 근절을 강조한 지 약 일주일 만에 발생했다. 국회예산정책처 보고서에 따르면 2020년부터 2024년까지 공기업·준정부기관 산업재해 사망자 155명 중 코레일 직원이 10명이었다.
[단독]'안전모 미착용·온도계 미설치'…"위반 '건별'로 과태료 부과" (머니투데이, ’25.08.19)
정부가 산업재해 예방 강화를 위해 산업안전보건법(산안법) 위반 시 ‘건별 과태료 부과제’를 도입하기로 했다. 앞으로는 근로감독관이 현장에서 적발한 위반 사항마다 과태료가 즉시 부과되며, 같은 기업 내에서 반복될 경우 금액이 가중된다. 이 제도는 법원의 형사처벌 절차 대신 행정부가 직접 제재를 가해 기업에 실질적인 부담을 주겠다는 취지다. 다만 중소기업의 과도한 부담과 과징금 제도 도입의 법적 타당성 등에 대한 우려가 제기돼, 제도의 정교한 설계와 사회적 논의가 필요하다는 지적도 나온다.
Governance issue: 상법 개정
與 ‘더 센 상법’도 본회의 강행…자사주 소각 3차 개정 논의도 개시 (중앙일보, ’25.08.25)
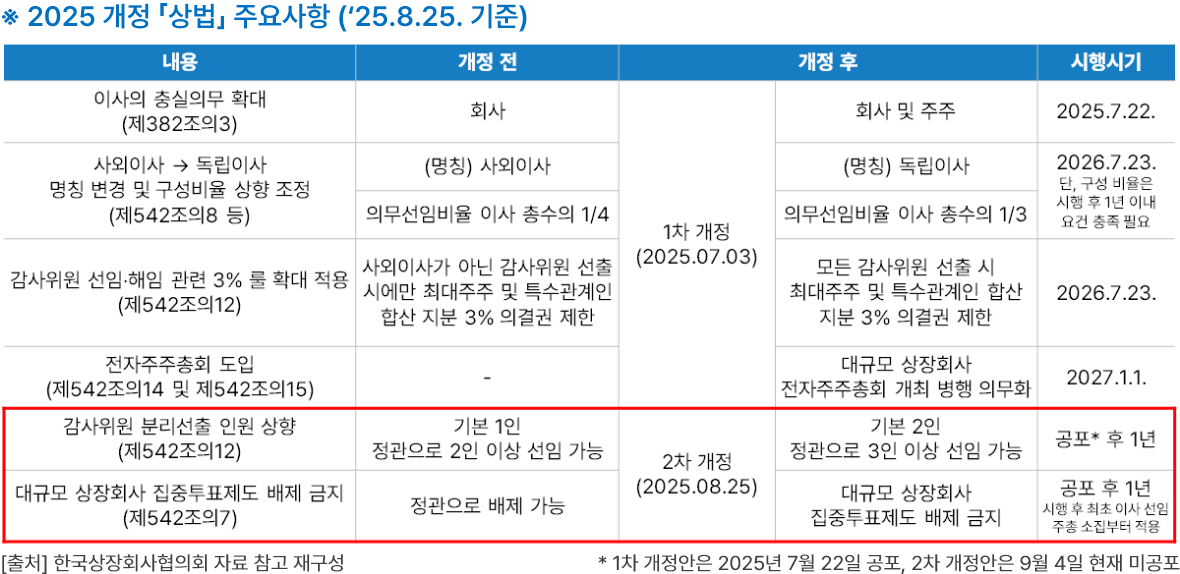
더불어민주당 주도로 2차 상법 개정안이 재석 182명 중 찬성 180명, 기권 2명으로 가결되어 국회를 통과했다. 자산 2조원 이상 상장사에 ▲집중투표제 도입 ▲감사위원 분리선출 의무화를 규정, 소액주주의 이사·감사 선임 영향력을 높인다. 집중투표제는 소액주주가 후보 한 명에게 자신의 의결권을 몰아줄 수 있어, 소액 주주들이 연대해 원하는 이사를 선출하기 용이해진다. 또한, 분리선출 감사위원 증원은 대주주 의결권을 제한해 소수주주 권리를 강화한다. 민주당은 이어 3차 개정안으로 자사주 소각 의무화를 추진 중이다. 이는 자사주를 우호 세력에 매각함으로써 의결권을 확보하던 관행을 차단하려는 것으로, 기업이 보유한 자사주를 스톡옵션 목적 외에는 모두 소각하는 방법이다. 재계는 반대했지만 개인투자자는 주가 상승을 기대하며 긍정적인 반응을 보이고 있다.
상법 3차 개정은 '자사주 의무 소각'…"배임죄 폐지도 함께 논의“ (아시아타임즈, ’25.08.26)
1‧2차 상법 개정을 마무리한 여당이 상법 개정을 통해 ‘자사주 소각 의무화’를 추진하고 있다. 지난 7월 이사의 충실 의무 확대, 8월 감사위원 분리선출 및 집중투표제 의무화에 이어 세 번째 개정안이다. 민주당은 9월 정기국회에서 자사주 제도 개선 논의를 마무리하겠다는 입장으로, 필요 시 임직원 보상이나 전환사채 행사 목적의 자사주 보유는 예외로 허용하는 방안도 검토 중이다. 자사주는 원칙적으로 매입 즉시 소각해야 하나, 2011년 개정으로 보유가 허용되며 경영권 방어 수단으로 활용돼 왔다. 그러나 주가 하락 요인이라는 지적이 제기되면서 제도 개선 필요성이 강조되고 있다. 현재 국회에는 자사주 소각 의무화를 담은 다수의 개정안이 발의돼 있으며, 재계는 경영권 방어 장치가 사라질 수 있다는 우려 속에 배임죄 폐지와 경영판단 원칙 명문화 등 보완책 마련을 요구하고 있다. 민주당도 배임죄 합리화를 병행 논의하며 자사주 소각 입법을 완성하겠다는 방침이다.
Governance issue: 공시 기준
EU, 중소기업 ESG 공시 기준 ‘VSME’ 채택…공급망 정보요구 상한선도 명시 (임팩트온, ’25.07.31)
유럽연합 집행위원회는 중소기업을 위한 자발적 ESG 공시 기준인 VSME를 권고안 형태로 채택하고, 공급망 내 과도한 정보 요청을 제한하는 ‘정보요구 상한선’ 개념을 함께 제시했다. VSME는 기본 모듈과 종합 모듈로 구성되며, 중대성 평가를 요구하지 않고 자가 선언만으로 보고할 수 있도록 간소화된 것이 특징이다. 특히 대기업이나 금융기관이 중소기업에 ESG 정보를 요구할 때 VSME를 기준으로 삼도록 권장해 부담을 완화하고 정보 비대칭을 해소하려는 목적을 담고 있다. 비록 법적 구속력은 없지만, VSME를 활용한 자발적 공시는 지속가능 금융 접근성 확대와 이해관계자 신뢰 제고에 기여할 것으로 기대된다.
| ※ 중소기업을 위한 자발적 지속가능성 보고 기준(Voluntary Sustainability Reporting Standard for SMEs, VSME)
비상장 중소기업(250인 미만 사업체)이 지속 가능성 관련 정보를 보고할 수 있도록 한 간단하고 간소화된 프레임워크
[출처] Press Release - EFRAG Welcomes European Commission’s Recommendation on VSME (25.07.30) |
ESRS 간소화 초안 공개…공시 항목 57% 삭제, 이중 중대성도 완화 (임팩트온, ’25.08.01)
EFRAG(유럽재무보고자문그룹)가 공개한 유럽지속가능성보고기준(ESRS) 간소화 초안4은 공시 항목과 데이터포인트를 절반 이상 줄여 기업 친화적으로 재설계되었다. 특히 ‘이중 중대성’ 평가 방식을 단순화해 기업이 자사 사업모델과 리스크 중심으로 공시할 수 있도록 했으며, ‘공정한 표현(Fair Presentation)’ 원칙5을 도입해 IFRS 등 기존 재무공시 기준과의 정합성도 강화했다. 또한, 경영진 요약문 도입, 전환 유예조치, 가치사슬 데이터 축소 공시 허용 등 실무 중심의 완화 조치를 포함해 기업 부담을 크게 줄였다. 이번 초안은 9월 말까지 의견수렴 후 11월 말 유럽연합집행위원회에 최종 기술자문(Technical Advice)으로 제출될 예정이다.
| 4 대신경제연구소는 EFRAG의 ESRS 간소화안이 최종 확정되는 대로 주요 내용을 뉴스레터를 통해 공유할 예정
5 지속가능성 정보를 사실에 기반해 사용자 관점에서 신뢰 가능하고 의미 있게 공시해야 한다는 원칙 |
ESG Trend
글로벌 공시기준 개정에 따른 기업의 대응 방안
-GRI, SASB를 중심으로6
【 요약문 】
-
新정부가 ESG를 국가 경쟁력 향상의 핵심 전략으로 설정하고 ESG 공시 의무화와 ESG 기본법 제정 등을 추진하고 있는 가운데, GRI, SASB와 같은 주요 국제 공시기준이 잇따라 개정되면서 기업들이 직면할 ESG 공시 환경에 중대한 변화가 예고되고 있음
-
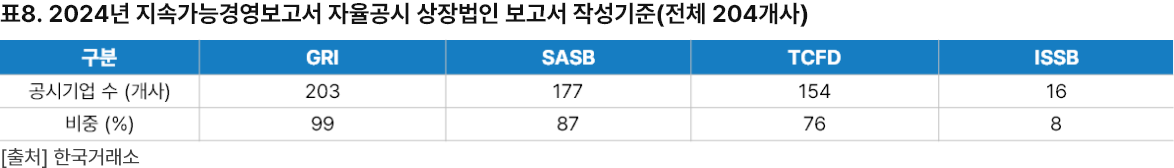
한국거래소에 따르면 2024년 국내 지속가능경영보고서를 발간한 상장법인 204개사 중 203개사가 GRI 표준을, 177개사는 SASB 표준을 적용하고 있어 동 기준 개정은 향후 공시 체계 전반에 직접적인 영향을 미칠 것으로 보이며, 2027년을 기점으로 적용될 예정임
-
개정 기준은 IFRS S1·S27와의 정합성 제고를 통한 기업의 이중보고 부담 경감을 주요 목표로 하고 있음
-
GRI(Global Reporting Initiative)는 정량지표 중심의 한계에서 벗어나 온실가스 배출, 기후전환 계획, 정의로운 전환 등을 포함한 GRI 102와 에너지 정책, 이해관계자 참여 방식 등을 포함한 GRI 103을 발표함
-
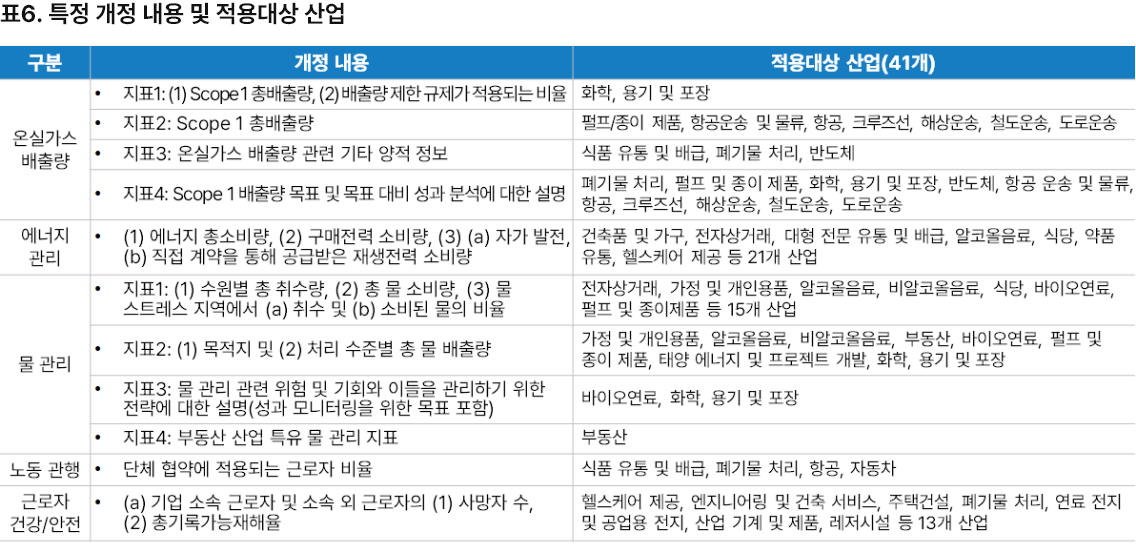
SASB(Sustainability Accounting Standards Board)는 9개 우선순위 산업에 대해서는 기준을 전면 개정하고, 41개 산업에 대해서는 5개 주제(온실가스 배출량, 에너지 관리, 물 관리, 노동 관행, 근로자 건강 및 안전) 지표를 정비하여 개정안 초안을 발표함
-
-
기업들은 향후 1~2년 내 ESG 데이터 체계 고도화, 내부 공시기준 정비 등 공시 체계 전반에 대한 점검과 선제적 대응 전략 수립이 필요함
【 본문 】
I. GRI
1. 개정 취지와 포인트
-
GRI(Global Reporting Initiative) 표준은 직원, 고객, 공급망, 지역사회 등 다양한 이해관계자의 정보 요구를 충족하도록 설계된 지속가능경영 보고 기준으로서, 공시 프레임 워크 중 가장 많이 사용되고 있음. 2024년 KPMG 지속가능성 보고 설문조사에 따르면 전세계 5,800개 기업 중 71%가 이를 활용해 지속가능경영보고서를 발간한 것으로 나타남
-
기후변화에 관한 정부간 협의체(IPCC, Intergovernmental Panel on Climate Change)8 보고서와 국제에너지기구(IEA, International Energy Agency)9가 2015년 파리협정에서 강조한 바와 같이, 기후변화에 대한 인식이 빠르게 확산되고 있으며 글로벌 규제 환경의 변화와 맞물려 기업의 기후 관련 정보 공시에 대한 기대 수준을 높이고 있음
-
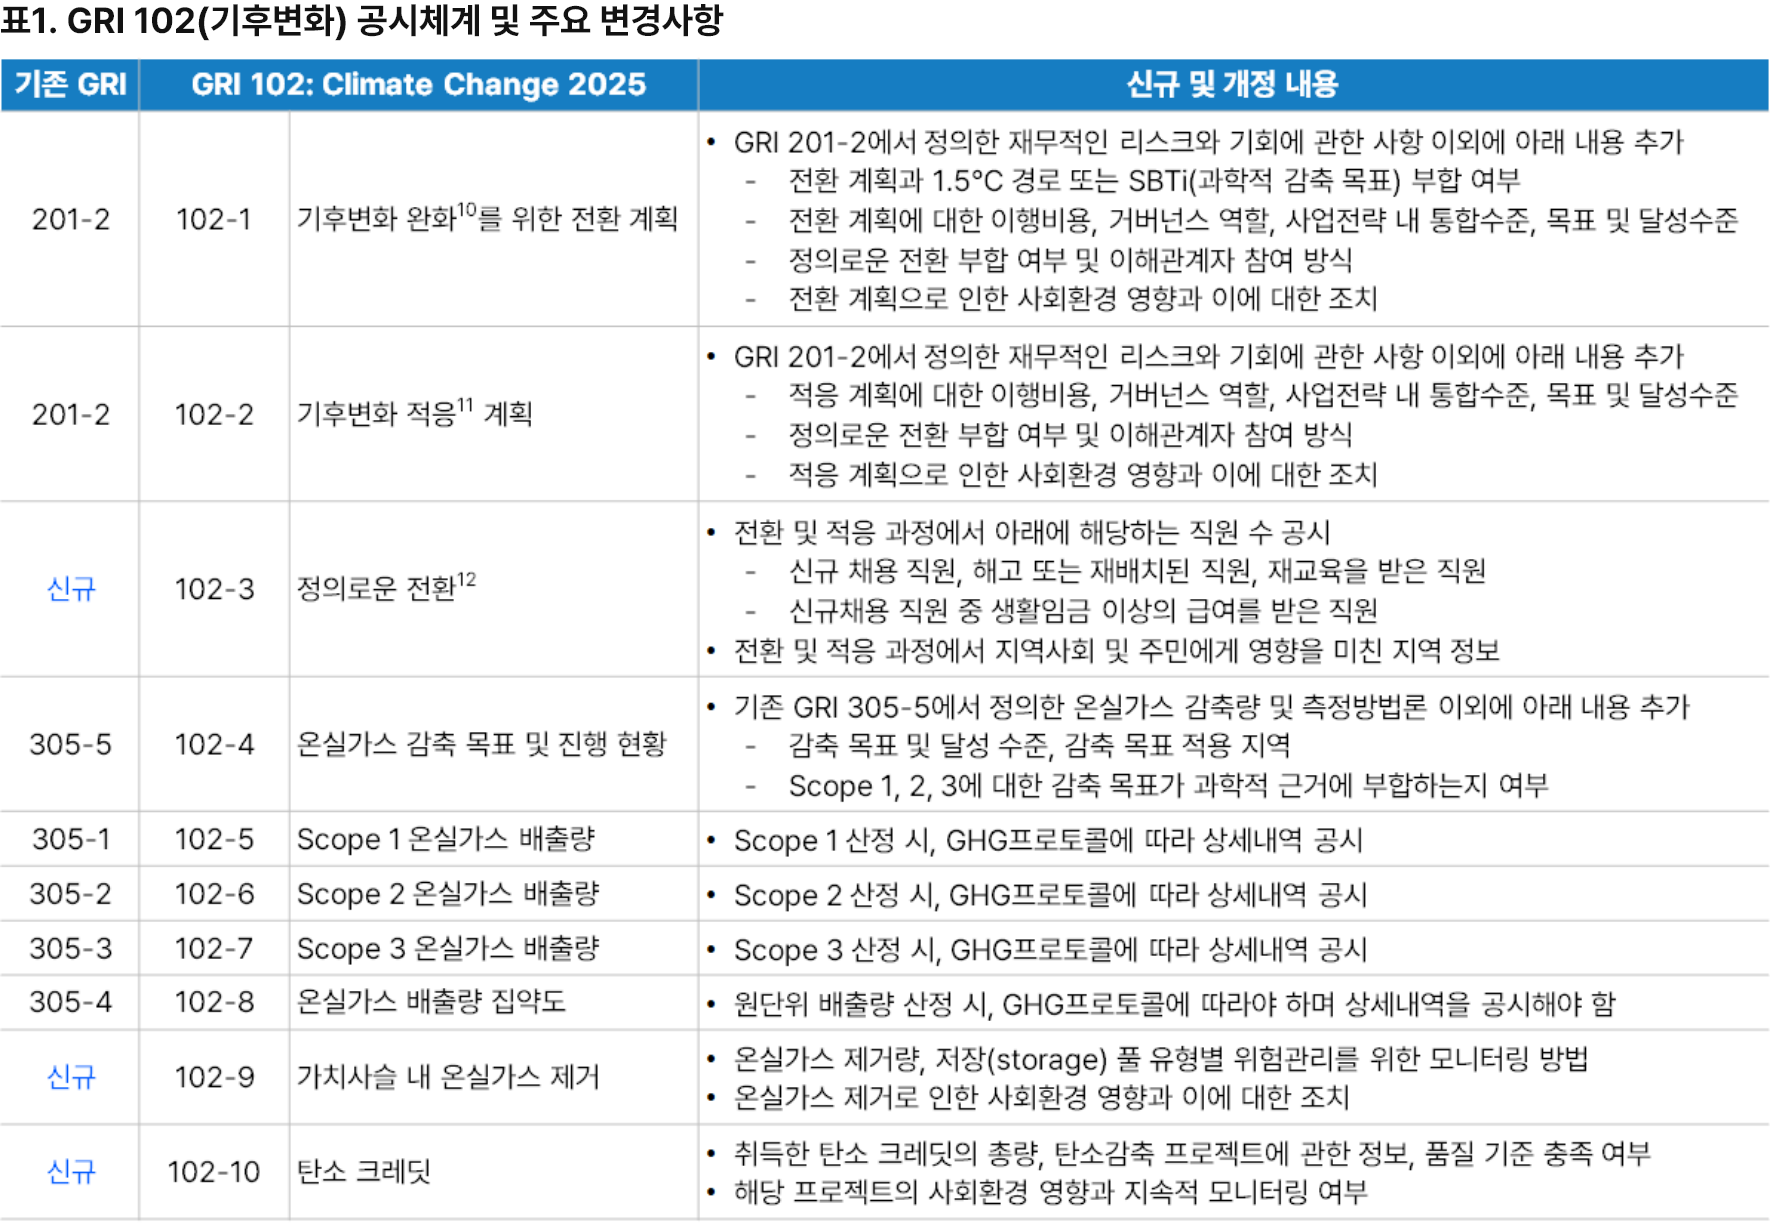
이에 따라, GRI는 정량적인 수치 중심의 기존 공시 방식에서 벗어나 글로벌 기후 공시 규제 및 IFRS S2 등 국제 기준과의 정합성을 강화하기 위해 GRI 201-2(기후변화 관련 재무영향), GRI 302(에너지), GRI 305(온실가스 배출)를 통합·개정한 GRI 102(기후변화)와 GRI 103(에너지)을 2025년 6월 발표함
| 6 이하 내용은 GRI 및 SASB 개정 원문을 토대로 대신경제연구소가 작성하였으며, SASB 항목 일부 용어는 한국회계기준원이 사용하는 용어를 차용함
7 2021년 국제회계기준(IFRS, International Financial Reporting Standards) 재단은 SASB를 관리하던 VRF(Value Reporting Foundation)와 기후공시를 주도하던CDSB(Climate Disclosure Standards Board)를 통합해 국제지속가능성기준위원회(ISSB, International Sustainability Standards Board)를 설립하였음. ISSB는 지속가능성 공시기준 IFRS S1과 S2를 제정하였으며, S1은 ‘지속가능성’ 관련 위험 및 기회에 대한 정보를, S2는 ‘기후’ 관련 위험 및 기회에 대한 정보를 기업이 공시하도록 요구하는 회계기준임 8 1988년 세계기상기구(WMO)와 유엔환경계획(UNEP)에 의해 설립된 국제기구로 기후 변화의 위험과 그 영향을 평가하고 대응 전략을 제시하는 것을 목표로 함 9 1970년대 석유 위기를 계기로 OECD 산하에 설립되어 31개 회원국이 참여하는 독립 기구로서 세계 에너지 안보 강화와 지속가능한 에너지 정책 협력을 추진하는 기관 |
2. 핵심 내용
1) GRI 102: Climate Change 2025
-
온실가스 배출량(Scope 1, 2, 3) 중심 공시에서 확장되어, GRI 102(기후변화)는 기후변화 완화 전략, 기후변화 적응 전략, 온실가스 제거 및 탄소배출권 활용, 그리고 정의로운 전환 등 사회적 요소까지 포함하여 더욱 통합적인 공시 체계를 요구함
-
GRI 102(기후변화)는 기업의 기후 전략 수립, 실행계획 수립, 사회적 영향 평가에 이르는 일련의 흐름을 구조화된 방식으로 공시하도록 구성되어 있으며, 정량적인 정보와 정성적인 정보를 균형 있게 반영함
| 10 온실가스의 배출원을 줄이고 흡수원을 강화하여 대기 중 온실가스 농도 증가를 억제하고 장기적으로 탄소중립을 달성하려는 활동을 의미
11 기후변화로 인한 물리적 리스크를 낮추고 회복탄력성을 강화하여 피해를 최소화하는 모든 활동을 의미함 12 GRI는 ‘정의로운 전환’을 ‘기후 변화 대응 과정에서 사회적 형평성과 포용성을 바탕으로 노동자, 지역사회, 취약계층을 보호하며 양질의 일자리를 창출하는 공정한 전환’으로 정의하고 있음. 참고로, 우리나라의 「기후위기 대응을 위한 탄소중립ㆍ녹색성장 기본법」에서는 동 개념을 ‘탄소중립 사회로 이행하는 과정에서 직ㆍ간접적 피해를 입을 수 있는 지역이나 산업의 노동자, 농민, 중소상공인 등을 보호하여 이행 과정에서 발생하는 부담을 사회적으로 분담하고 취약계층의 피해를 최소화하는 정책방향’으로 규정함 |
2) GRI 103: Energy 2025
-
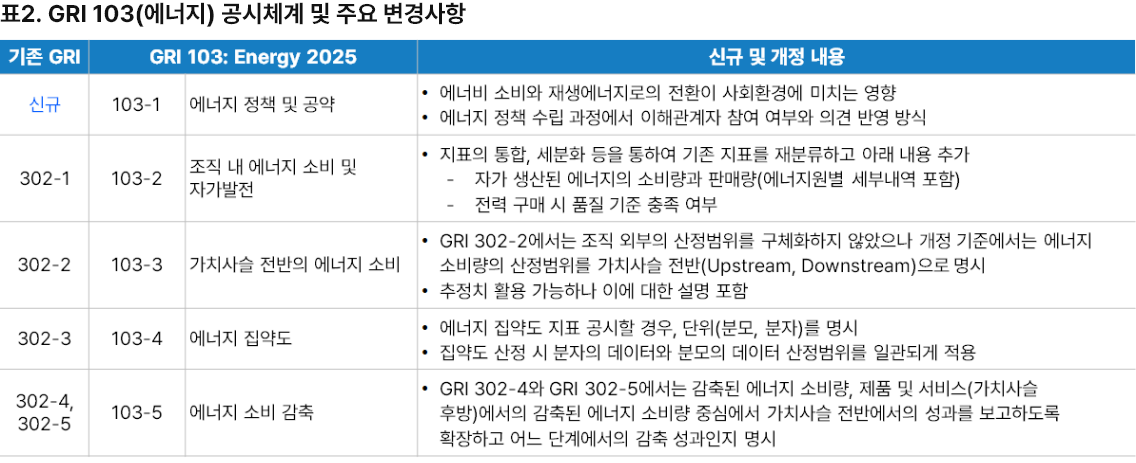
GRI 103(에너지)은 에너지 소비, 절감, 효율성, 재생에너지 도입 및 에너지 전환과 관련된 모범 사례(best practice)를 반영하고 국제 기준과의 정합성을 확보하는 데 목적이 있음
-
단순한 에너지 소비량 및 절감 실적의 정량 공시를 넘어서, 에너지 전환 전략의 실효성, 거버넌스 체계, 가치사슬 전반에 걸친 영향까지 포함하는 통합적 공시 체계로 재구성함
-
특히, 재생에너지 사용 현황, 에너지 정책 수립 여부, 경영진의 관여 수준 등 전략적이고 실행 중심적인 항목들이 새롭게 포함되어 기업의 에너지 경영에 대한 전반적인 보고가 요구됨
3. 적용 시기 및 향후 일정
-
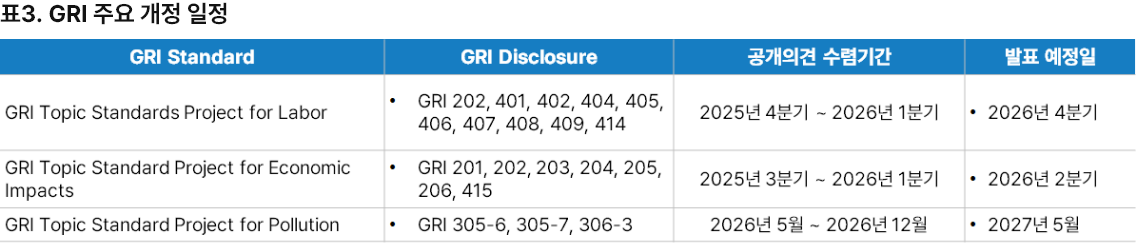
GRI 표준에 따라 지속가능경영보고서를 발간한다면 GRI 102(기후변화)와 GRI103(에너지)은 2027년 1월 1일 이후 발간하는 보고서에 의무적으로 반영해야 하며, 자율표준인 만큼 조기 적용이 가능하고 실제로 GRI는 이를 권장하고 있음
-
GRI는 지속가능성 보고에 대한 국제 표준에 부합하고 이해관계자의 기대를 반영하기 위해 기준을 지속적으로 개정 및 보완하고 있음
II. SASB
1. 개정 취지와 포인트
-
SASB(Sustainability Accounting Standards Board)는 2011년 설립되어 산업별로 기업의 재무적 성과에 중요한 영향을 미치는 ESG 이슈를 식별하고 표준화된 공시 항목을 제시하기 위해 SASB 표준을 2018년 발표함
-
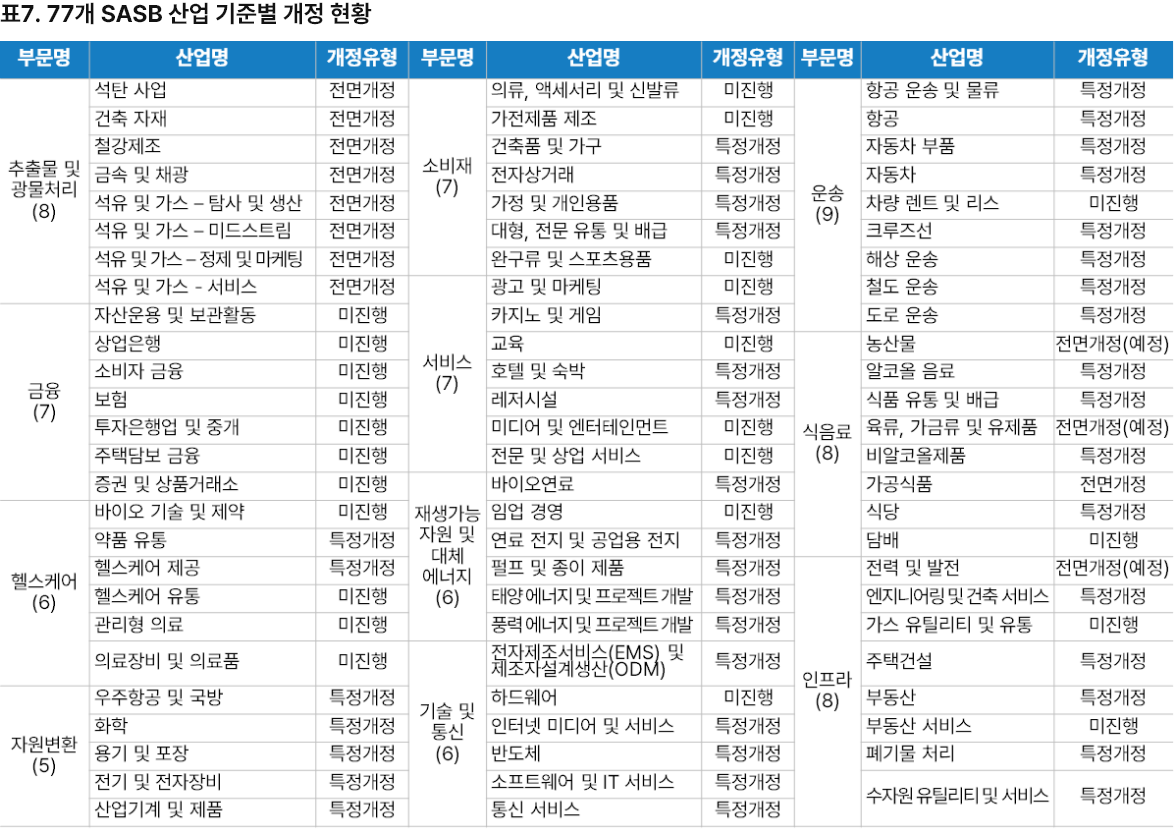
SASB 표준은 투자자와 자본시장 참여자의 의사결정에 유용한 정보를 제공하는데 초점이 맞춰져 있으며, 77개 산업별 표준을 통해 각 산업별로 기업이 일관된 정보를 공시할 수 있도록 지원함
-
다만, SASB 표준은 변화하는 지속가능성 리스크·기회, 측정 방식, 공시 관행을 반영하기에 한계가 존재하였고, ISSB는 IFRS S1 및 S2와의 정합성을 강화하고 글로벌 투자자 수요에 부응하는 방향으로 전면 개정을 추진하여 2025년 7월 개정안 초안을 발표함
-
이번 개정은 다른 국제 기준과의 상호운용성을 고려하고, IFRS 지속가능성 공시기준 등을 통일하여 기업의 중복 공시 부담을 완화하는 한편, 지표에 대한 포괄적 피드백 수렴을 통해 공시 실효성을 제고하는 데 중점을 둠
2. 핵심 내용
1) 우선순위 산업에 대한 전면 개정
-
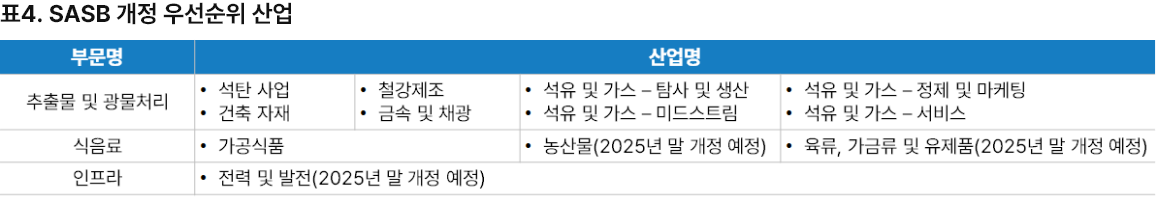
ISSB는 산업 규모, 탄소배출량, 지속가능성 관련 위험에 대한 노출 수준, 국제 규제 및 투자자 요구 등을 종합적으로 고려하여 12개의 우선순위 산업을 선정함. 해당 산업들은 ISSB의 중점 연구 주제인 생물 다양성, 인적자본 등과 밀접한 연관성이 있어 지표에 대한 지속적인 개정 요구가 제기되어 왔던 분야임
-
이는 단순한 산업별 지표 조정이 아니라, 국제 기준 간 정합성 및 투자자 정보 유용성을 동시에 확보하기 위한 전략적 출발점이라는 의미로 우선순위 산업을 시작으로 모든 산업에 대한 순차적인 전면 개정을 추진하고 있음
-
2025년 7월 공개한 초안에서는 추출물 및 광물처리 부문(8개), 식음료 부문(1개) 내 9개 우선순위 산업에 대한 전면 개정을 진행하였으며, 2025년 말 3개 산업(농산물 · 육류, 가금류 및 유제품 · 전력 및 발전)에 대한 개정안을 추가로 공개할 예정임
-
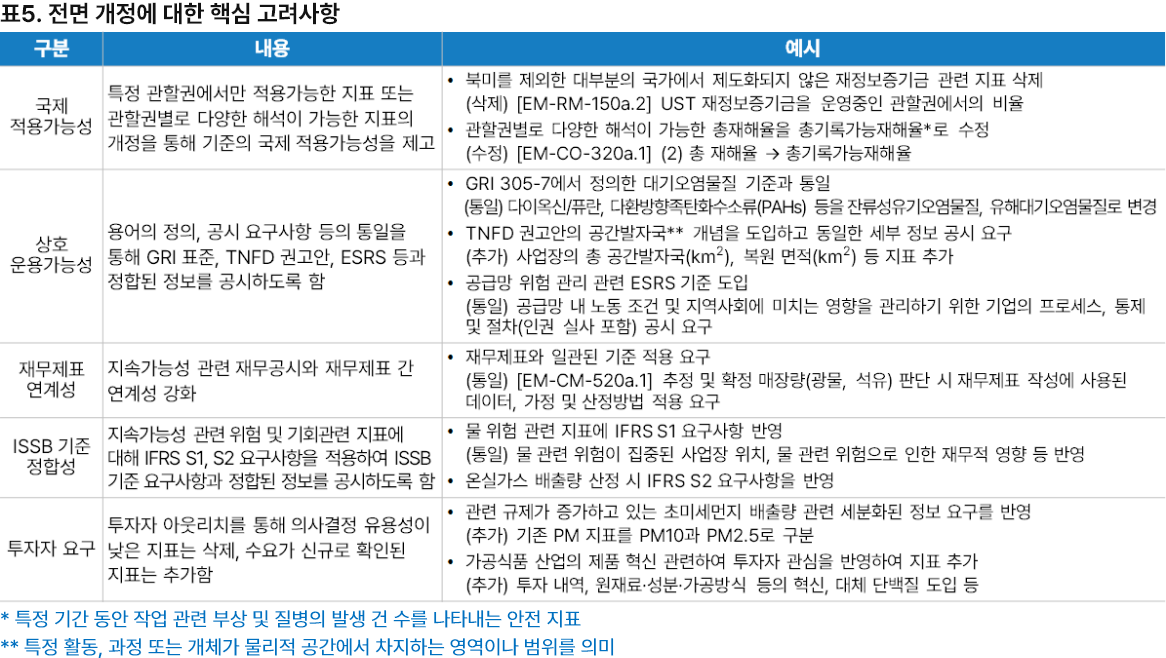
이번에 공개된 9개 우선순위 산업에 대한 모든 항목의 개정은 국제 적용가능성, 상호 운용가능성, 재무제표 연계성, ISSB 기준 정합성, 투자자 요구의 다섯 가지 요소들이 중점적으로 고려됨(다음 [표5] 참고)
2) 41개 산업에 대한 특정 개정
-
우선순위 산업 개정사항 중 다음 5개 주제(온실가스 배출량, 에너지 관리, 물 관리, 노동 관행, 근로자 건강 및 안전)에 대한 개정사항은 41개 산업에 일괄 반영하며, 이는 산업의 특성을 반영하되 산업 간 비교 가능성을 높이고 지표의 일관성을 확보하기 위한 조치임
3. 적용시기 및 향후 일정
-
현재 개정안 초안에 대해 이해관계자의 의견을 수렴하고 있으며 2025년 11월 30일까지 취합된 의견을 반영하여 2026년 중 최종 개정 기준을 확정할 계획임
-
한국회계기준원은 SASB 공개초안에 대한 국내 의견을 수렴하고 이를 바탕으로 KSSB(한국지속가능성기준위원회)의 최종 의견을 ISSB에 제출할 예정으로 국내 이해관계자들은 2025년 10월 28일까지 한국회계기준원에 의견을 제출하거나 2025년 11월 30일까지 IFRS재단에 직접 의견을 제출할 수 있음
-
최종 기준 확정 후, 적용 시점을 12~18개월 사이로 설정하고 있으며 2027년 이후 본격적으로 적용될 것으로 예상됨
-
구체적인 시행일은 의견조회 결과 분석 후 결정할 예정이며 ISSB는 SASB 개정 기준의 조기 도입을 권장하고 있음
-
한편, ISSB는 개정안 초안에서 제외되었던 농산물, 육류·가금류, 전력·발전 등의 추가 산업군에 대한 개정 내역을 포함하여 2차 개정안을 2025년 말까지 발표하고, 이후 77개 전 산업을 순차적으로 검토하여 전체 업종을 포괄하는 표준화 작업을 진행할 예정임
Ⅲ. 시사점
1. 글로벌 기준 준수를 위한 선제적 대응
-
한국거래소에 따르면 2024년 국내 지속가능경영보고서를 발간한 상장법인 204개사 중 203개사(99%)가 GRI 표준을 적용하였고, 177개사(87%)는 SASB 표준을 적용하는 등 적용률이 높은 만큼 해당 기준 개정은 향후 공시 체계 전반에 직접적인 영향을 미칠 것으로 보임
-
따라서 기업은 2027년 적용을 앞두고 향후 1~2년을 준비 기간으로 설정하여 GRI 102(기후변화), GRI103(에너지)과 SASB 개정 지표를 파악하고 공시 항목별 정의·범위·단위·산정근거를 표준화하며 미흡 항목은 소요기간을 고려해 우선순위를 부여하고 이를 확보하기 위한 체계를 마련해야 함
-
이미 IFRS S1·S2, ESRS 등의 공시기준에 맞춰 대응체계를 갖춘 기업에는 이번 GRI·SASB 개정이 기준 간 정합성을 높여 다중 보고 부담과 해석 차이를 줄이는 방향으로 체감될 수 있는 반면, 기존에 GRI 또는 SASB를 적용하던 기업은 공시 범위 확대, 데이터 신뢰성·내부통제 요건 강화, 공급망까지 확장된 관리체계 요구 등으로 부담이 커질 수 있음
-
그럼에도 국내 지속가능성 공시 기준이 확정·시행되면 동일한 흐름에 편입되는 것은 불가피하므로, 지금 단계에서 프레임워크 맵핑, 핵심 지표 재정의, 데이터 수집·검증 체계 보강 등 선제적 준비를 통해 전환 비용을 분산하고 향후 규제·투자자 요구에 안정적으로 대응할 필요가 있음
2. 글로벌 규제 흐름에 부합하는 공급망 관리 역량 제고
-
GRI와 SASB를 비롯한 글로벌 공시기준의 공시범위가 기업의 가치사슬 전반으로 확대됨에 따라 공급망 내의 환경 및 사회 리스크 관리와 협력 구조 강화의 중요성이 부각되고 있음
-
공급망 내 사회적 · 환경적 책임에 대한 보고는 이제 단순한 투명성을 넘어 구체적인 실적과 조치 사항을 요구하므로 이러한 공시 기준을 참고하여 공급망 관리 역량 제고 및 가치사슬 전반의 데이터 관리 강화 필요함
-
특히 공급망 리스크 관련 해외 규제13 및 국내에서도 「기업의 지속가능경영을 위한 인권·환경 보호에 관한 법률(기업 인권환경실사법)」 제정이 추진되는 흐름 속에서, 국내 기업은 규제 준수와 투자자 요구에 부합하는 공급망 ESG 위험 식별·관리 프로세스를 구축해야 함
| 13 EU 옴니버스 패키지 발표로 EU 공급망실사지침(CSDDD)의 규제수준도 낮아지는 등 최근 글로벌 공급망 관련 규제는 기업들의 부담을 완화하는 방향으로 전개되고 있음. 독일 공급망실사법(LkSG)의 경우에도, 지난 9월 3일 독일 연방내각이 기업들의 문서화된 사전 보고 의무를 폐지하는 개정안을 승인함(의회 승인 필요). 이는 기업의 행정부담을 축소하는 조치로, 실사 의무는 여전히 유효하며 기업의 인권환경 실사 이행여부 모니터링 및 사후 제재 중심으로 운영될 것으로 전망됨(’25.09.03 임팩트온). 관련 규제들의 완화 흐름 속에서도 기업들은 여전히 공급망 내 중대한 위반(serious violations) 특히 심각한 인권침해가 발생하지 않도록 사전예방 조치 및 불만처리 절차를 마련하고, 정부의 모니터링 및 사후 소명 요구 등에 대비하여 사내 문서를 관리할 필요가 있음 |
ESG Policy
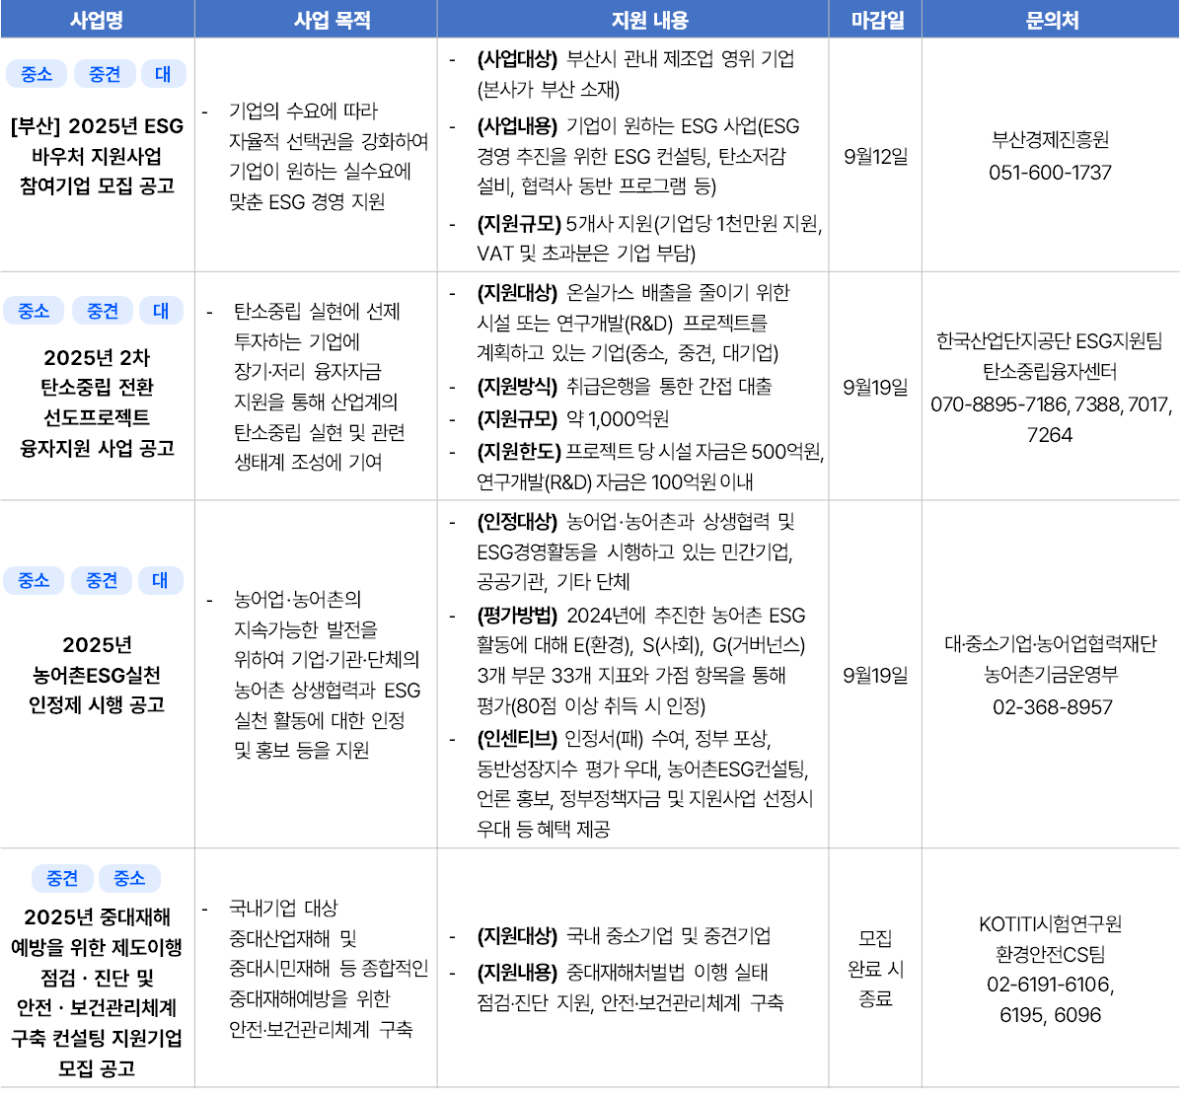
정부 및 공공기관은 ESG 경영에 어려움을 겪고 있는 중소·중견기업을 지원하기 위한 다양한 정책을 마련하고 있습니다.
ESG SPOTLIGHT 9월호에서는 9월 중 신청 가능한 정부지원 사업 일부를 소개합니다.
자세한 사항은 각 사업 공고를 참고하시기 바랍니다.
2025년 9월 정부의 중견 · 중소기업 대상 ESG 지원 사업
ESG Event